公司债券实证研究中异常数据的“无用之用”
 10
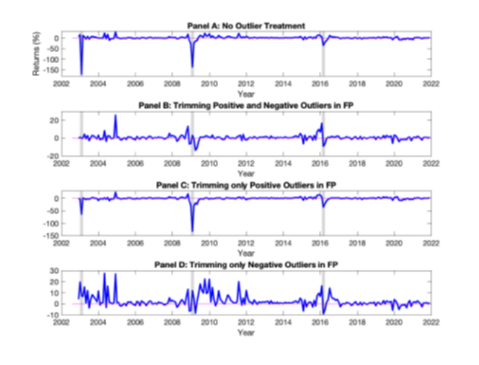
公司债券市场和股票市场存在诸多不同,例如市场结构和投资者构成,但二者也有很多相似之处。比如,股票市场中广为人知的动量效应在投机级公司债券中也被发现了。然而,公司债券的动量收益并不稳健,采用不同的异常值处理方式就可能导致完全相反的结论(见下图)。这不禁让人产生疑问:为什么占公司债券市场主体的投资级债券中没有发现明显的动量效应?为什么简单的数据处理方式会如此显著地改变动量收益?公司债券市场中究竟是否存在真正的动量效应?
针对上述问题,我院李利芳研究员在金融学领域国际顶级期刊 Journal of Financial and Quantitative Analysis 上发表了题为“Corporate Bond Momentum Revisited(再论公司债券动量效应)”的论文,给出了系统性的解答。
学者简介
李利芳
浙江大学经济学院百人计划研究员
本期【有趣的经济学】栏目,我们特别邀请到浙江大学经济学院百人计划研究员李利芳,带领我们重新审视公司债券市场的动量效应,一同探寻那些看似“无用”的异常数据背后,究竟隐藏着怎样的市场规律。
1. 什么是动量效应?
动量效应是金融市场中一个经典的价格异象,指的是过去一段时间表现较好的资产,其价格趋势在未来一段时间仍可能延续,而过去表现较差的资产则可能继续表现较差。基于这一现象,投资者可以买入过去表现最好的资产组合(多头),同时卖出过去表现最差的资产组合(空头),从而获得超额收益。
2. 异常值为什么能影响动量效应?
与股票相比,公司债券的数据处理要复杂得多。一个重要原因是,公司债券不是每天都频繁交易的资产:有些债券可能一整天甚至一个月都没有交易,从而产生数据缺失;而在流动性较差的情况下,单笔交易就可能对价格产生较大影响,因此更容易形成极端收益。此外,场外交易还可能导致数据录入错误等。这些复杂的数据特征为公司债券的实证研究增添了新的挑战。
动量效应就是一个典型的例子。因为动量策略根据过去收益的高低来选择投资组合,所以过去收益特别高或特别低的债券更容易进入动量组合。偏偏公司债券数据中又容易出现这样的极端收益。于是,同一批债券、同一套投资策略,仅仅改变异常值的处理方式,就可能得到截然不同的动量收益:有时收益为正,有时为负,甚至在完全不处理异常值时,动量效应就不存在了。
3. 公司债券市场到底存不存在动量效应?
答案是存在的。
公司债券动量策略对异常值处理方式的不同反应,并不是数据处理制造出来的无意义假象,而是反映了多头和空头组合价格趋势的不对称性。即多头组合的价格趋势在未来更容易延续;而空头组合的价格趋势则更容易在持有期发生反转。这种不对称性在包含极端收益的债券中尤其明显。因此,如果在策略形成期剔除正向异常值,就可能把原本更容易进入多头组合、且价格趋势更持久的债券排除出去,从而削弱多头组合的趋势并降低动量收益。相反,如果剔除负向异常值,则会排除空头组合中那些未来更容易发生价格反转的债券,从而增强动量收益。事实上,空头组合中的趋势反转也是造成动量崩溃风险的重要原因。那么公司债券的多空头组合为什么会表现出如此不同的价格趋势呢?
4. 一个可能的解释
学术界通常认为,动量效应可能与投资者对新信息的反应不足有关:当信息没有及时充分地反映到资产价格中时,价格就可能沿着同一方向逐渐调整,从而形成价格趋势。换句话说,如果市场对信息的反应不够充分,动量效应就可能更加明显。
对公司债券而言,投资者更关注利空消息可能带来的违约风险,导致价格对利空信息的反应更迅速,甚至出现过度反应。相比之下,债券价格的上涨空间有限,部分利好信息可能没有那么容易被充分反映,从而形成缓慢的价格调整过程。因此,动量策略多头组合中较为持久的价格趋势,可能反映了利好信息的逐渐释放;而空头组合中的价格反转,则可能与投资者对利空信息的过度反应有关。
5. 动量效应是不是只存在于投机级债券中?
并不是。投资级债券中也可以观察到类似的多空组合价格趋势的不对称性。不过相较于投机级债券,投资级债券的违约风险较低,其价格可能对整个市场的变化更加敏感,而不主要反映单个企业自身的信息。因此,在控制市场风险后,投资级债券的动量超额收益并不显著;这一点与投机级债券有所不同。换句话说,导致投资级和投机级债券动量趋势的信息来源并不完全相同。
总结
股票市场中,空头组合的价格趋势延续性通常强于多头组合,而公司债券市场则恰好相反,表现为多头组合的价格趋势更加持久,空头组合的价格趋势则容易反转。更有意思的是,这一规律是由看似噪声的异常值所揭示出来的。因此,原本按照惯例应该被处理的异常数据,反而成为了帮助我们发现经济规律的线索。